

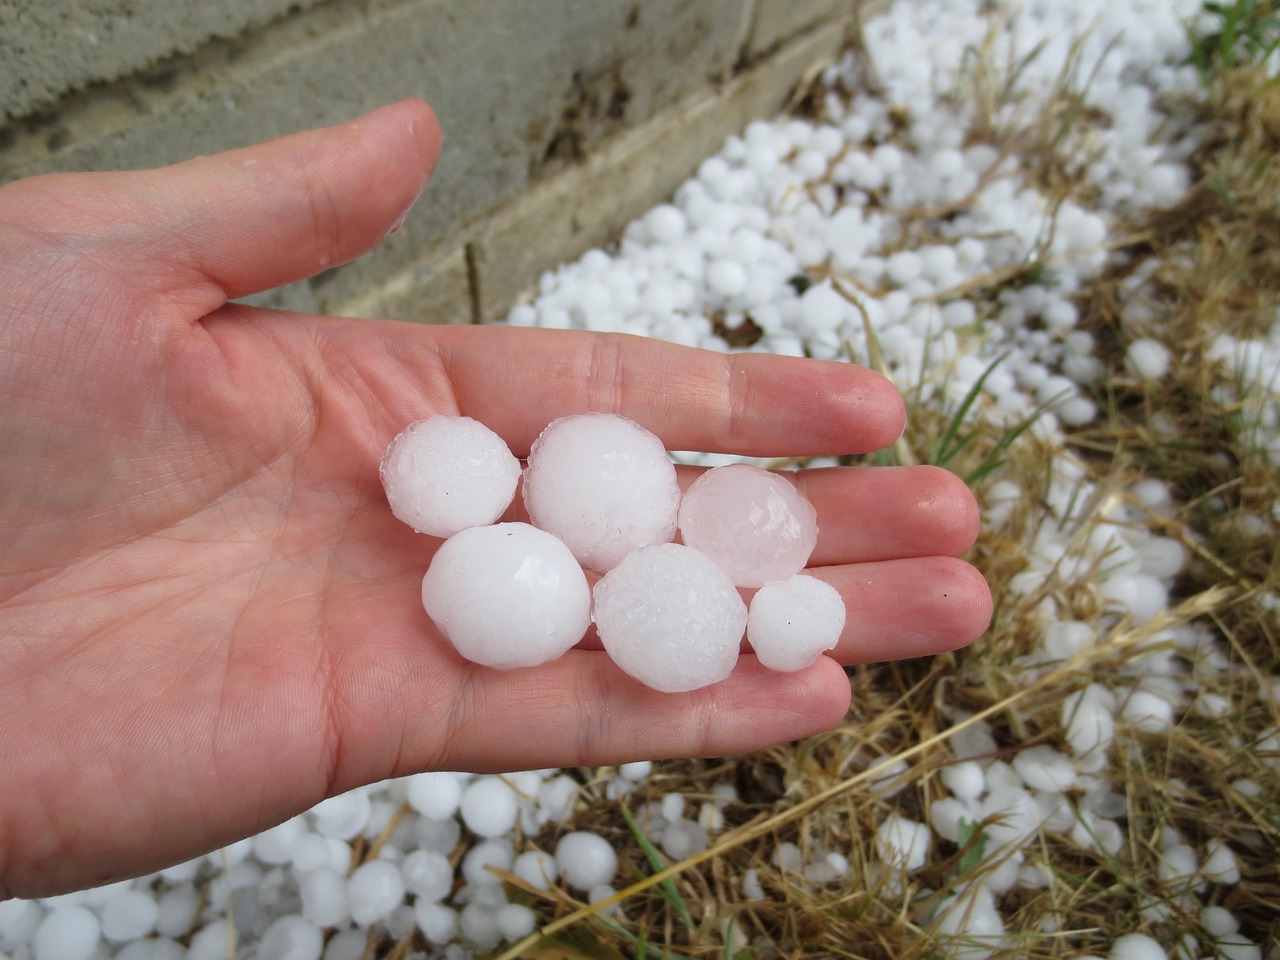
Sempre più imprese, negli ultimi anni, hanno dovuto fare i conti con un aumento importante dei danni ai veicoli commerciali causati da eventi atmosferici. Parliamo di fenomeni sempre più frequenti nelle cronache meteo, con conseguenze anche per chi utilizza furgoni e mezzi da lavoro ogni giorno. Basta una grandinata violenta per mettere fuori uso un veicolo per consegne, interventi tecnici o attività logistiche, e questa situazione va a generare costi imprevisti e rallentamenti operativi.
Le calamità naturali, come allagamenti, trombe d’aria o precipitazioni eccezionali, rappresentano un rischio ancora più serio. In questi casi, i danni possono estendersi oltre la carrozzeria, quindi verso componenti meccaniche ed impianto elettrico. Questa la principale ragione per cui sempre più aziende si rivolgono alle compagnie assicurative per richiedere strumenti di protezione adeguati, come la polizza impresa e furgone, pensata proprio per questo tipo di esigenze.
Perché i veicoli aziendali vanno protetti
A differenza delle auto private, i furgoni e i mezzi commerciali passano molte ore all’esterno, spesso in aree operative prive di tettoie o ripari. Durante un intervento o una consegna, l’autista non ha sempre la possibilità di parcheggiare in un luogo protetto, quindi il veicolo rimane esposto. La grandine è uno dei fenomeni più dannosi per questo tipo di mezzi, perché agisce rapidamente causando ammaccature diffuse, cristalli rotti e deformazioni della carrozzeria.
Il vero punto su cui riflettere è il seguente: il danno non comporta solo la riparazione del mezzo, ma anche l’interruzione dell’attività. E nelle aziende che hanno parchi auto da gestire, un furgone manomesso è un asseto operativo fermo, che produce inattività e danni economici. Quando resta fermo, l’azienda deve affrontare ritardi, annullamenti di interventi o costi aggiuntivi per noleggi o mezzi sostitutivi. Ed è qui che entra in gioco la polizza.
Come funzionano le polizze per furgoni e mezzi aziendali?
Le polizze destinate ai veicoli commerciali includono generalmente una copertura specifica per gli eventi atmosferici. Questa garanzia permette di ottenere un indennizzo in caso di danni diretti causati da grandine, neve, vento forte o precipitazioni violente.
Le coperture per calamità naturali, invece, tengono conto di un ventaglio più ampio di eventi. A seconda della compagnia, possono essere inclusi allagamenti, trombe d’aria, frane o smottamenti, cioè tutte condizioni che, negli ultimi anni, hanno colpito anche zone poco interessate in passato.
Se il danno coinvolge parti interne del veicolo, come la centralina o i sistemi elettronici, l’indennizzo viene calcolato sulla base delle valutazioni tecniche della perizia, tenendo conto del valore del mezzo e dello stato delle sue componenti.
In ogni caso, sono polizze che funzionano similmente a quelle private, con la differenza che, da un punto di vista fiscale e contrattuale, prevedono sgravi e formule appositamente ideate per contesti aziendali. Sono appositamente progettate per semplificare la gestione dei parchi auto e mezzi e, quindi, per superare senza ostacoli l’eventualità di calamità naturali o rovesci atmosferici.
